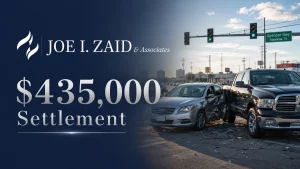
Nuestro cliente fue embestido lateralmente por un conductor adolescente sin seguro en una intersección de Pasadena, Texas. Lo que evitó que el caso quedara en un callejón sin salida fue una decisión que había tomado mucho antes del accidente: contratar una póliza de seguro de 1 millón de dólares para conductores sin seguro o con seguro insuficiente para su propio vehículo.
¿Qué causó el accidente?
El cliente conducía su camión en línea recta con el semáforo en verde cuando el otro conductor, un joven de 17 años sin seguro, giró a la izquierda justo en su camino. Intentó frenar, pero no tuvo tiempo ni distancia suficiente para evitar el impacto. El coche del otro conductor recibió el impacto en todo el lateral del pasajero.
El cliente no estaba solo en el vehículo. Varios miembros de la familia que viajaban con él también resultaron heridos, y el choque fue lo suficientemente grave como para que todos necesitaran tratamiento. El cliente sufrió dolor en la parte superior de la espalda y en ambos omóplatos. Atender accidentes como este no es inusual para un Abogado de accidentes automovilísticos en Pasadena, donde el tráfico de cercanías se mezcla habitualmente con las rutas industriales y comerciales.
Por qué este caso se redujo a la cobertura, no a la culpa.
Es evidente que el otro conductor tuvo la culpa, pero ser culpable no ayuda a la persona lesionada si el conductor responsable no tiene seguro para cubrir los daños. Un joven de 17 años sin póliza de seguro dejaba pocas opciones para emprender acciones legales directas.
Aquí es donde la cobertura para conductores sin seguro o con seguro insuficiente, a menudo llamada cobertura UM o UIM, marca la diferencia entre una reclamación que se resuelve y una que no. Es una cobertura que el conductor tiene en su propia póliza específicamente para situaciones en las que el otro conductor no tiene seguro o no tiene la cobertura suficiente. El cliente había contratado una póliza UM/UIM de 1 millón de dólares, lo que significaba que su propia aseguradora, y no el conductor adolescente, era la responsable de pagar su reclamación.
Cómo Joe I. Zaid & Associates tramitó la reclamación
Una vez que nuestra firma confirmó que el otro conductor no tenía cobertura y que sí existía cobertura UIM, el caso se convirtió en una reclamación directa contra la póliza UM/UIM del cliente. La firma documentó sus lesiones de espalda y hombro y el tratamiento que requirieron, y luego llevó a cabo la reclamación contra su aseguradora con la misma intensidad que usaría contra cualquier otra compañía que intentara minimizar un pago. Resolver una disputa de cobertura como esta es algo que nuestra firma... Abogados de accidentes automovilísticos en Houston Esto suele ocurrir con frecuencia, especialmente cuando el otro conductor no tiene seguro para reclamar.
El resultado $435,000
La reclamación se resolvió por $435,000, financiada en su totalidad a través de la cobertura de automovilista sin seguro del propio cliente. Sin esa póliza, un accidente grave causado por un conductor sin seguro podría haberle dejado con facturas médicas y sin una forma práctica de recuperarlas. Este resultado es uno de varios resultados de casos La firma ha obtenido compensaciones para clientes lesionados en toda el área de Houston. Los resultados anteriores, incluido este acuerdo, no garantizan un resultado similar en un caso futuro, ya que cada reclamación depende de sus propias circunstancias, la cobertura del seguro y las lesiones sufridas.
Los conductores sin seguro representan un riesgo real en las carreteras de Texas, y la cobertura que una persona tenga en su propia póliza puede ser tan importante como la del otro conductor. Cualquier persona que no esté segura de cómo es su cobertura UM/UIM, o que haya sido atropellada por un conductor sin seguro, puede Póngase en contacto con nuestra firma. para repasar las opciones disponibles.